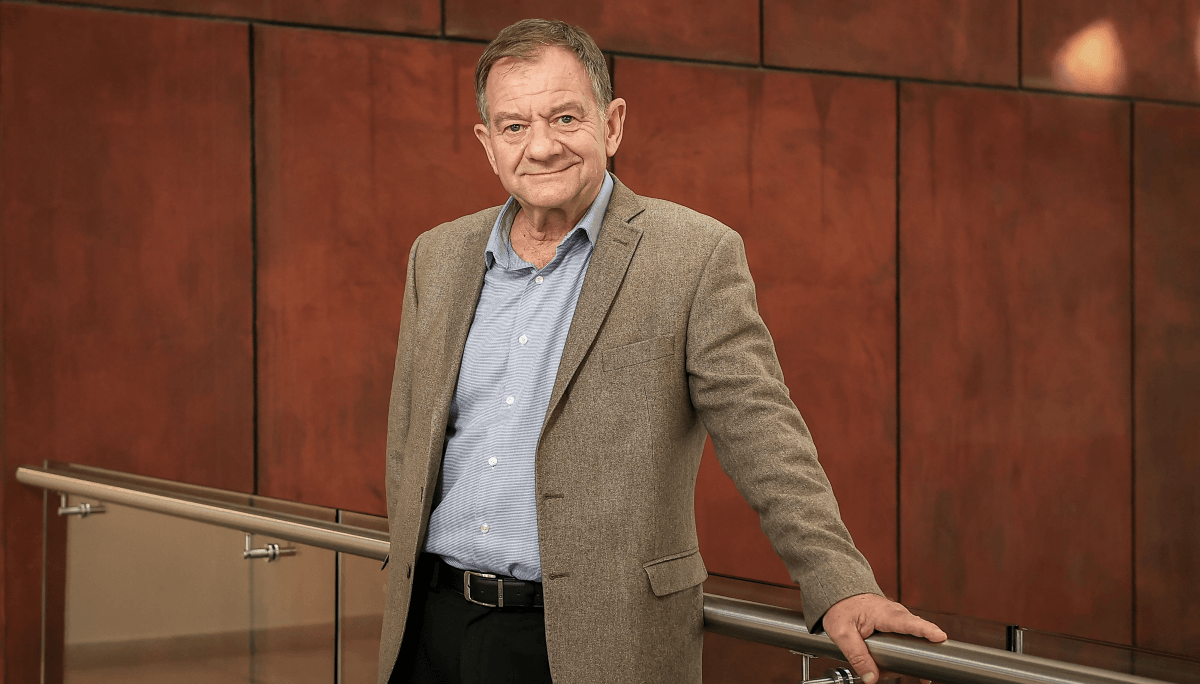
Entrevista a Ercole Felippa, presidente del Centro de la Industria Lechera (CIL). Cómo está el panorama actual del sector y la necesidad de ganar competitividad de manera "sistémica" y sin recurrir a las devaluaciones.
En la industria láctea argentina, es probable que pocas personas tengan la experiencia y trayectoria con la que cuenta Ercole Felippa , líder de la cooperativa láctea cordobesa Manfrey y actual presidente del Centro de la Industria Lechera (CIL).
Pero no solo eso: su currículum también se llena con un rol activo como dirigente, ya que durante varios años fue presidente de la Unión Industrial de Córdoba (UIC) y hasta llegó a animarsele a la arena política, siendo candidato a gobernador por el PRO. Actualmente, es también vicepresidente del Banco de Córdoba (Bancor).
Por ello, es una voz autorizada a la hora de analizar la coyuntura de la lechería en particular y de la economía argentina en general.
En una entrevista con el programa Inteligencia Agropecuaria de radio Continental Córdoba , Felippa dio su visión sobre los principales desafíos y problemas que atraviesa su sector en la actualidad, con la presión impositiva como la principal espada de damocles que afecta a los negocios también en este rubro.
DEL ORDEÑO DE LECHE, A LOS PRECIOS Y LOS IMPUESTOS
-Las cifras oficiales de la Secretaría de Agricultura, Ganadería y Pesca muestran un aumento interanual del 4,1% en el ordeño y un récord en sólidos útiles del 7,39%. Desde una perspectiva de volumen, el panorama parece muy favorable. ¿Reflejan estos indicadores la realidad de toda la cadena láctea?
-Si analizás el sector exclusivamente a través de las cifras macro, la lectura puede ser hiperoptimista: crecemos en producción, crecemos en exportaciones y los datos de volumen y calidad son indiscutibles. El incremento en la concentración de sólidos útiles —grasa y proteína— del 7,34% al 7,39% optimiza el rendimiento industrial. Sin embargo, a pesar de esos indicadores positivos, la realidad de los eslabones primarios es muy distinta: hay productores que están atravesando una situación de rentabilidad muy ajustada y, en varios casos, derechamente negativa.
-Si la relación insumo-producto con respecto al maíz y la soja resulta favorable, ¿dónde se genera la presión sobre el productor?
-Es cierto que los principales indicadores que miden la relación insumo-producto, donde el maíz y la soja son los insumos determinantes para la alimentación en el tambo, se muestran favorables. No obstante, el sector ha venido sufriendo un aumento continuo de otros costos operativos. Eso provoca que una parte importante de los tambos esté produciendo hoy por debajo de los precios que perciben, lo que inyecta un nivel de vulnerabilidad considerable a la actividad productiva.
-¿Cómo está la rentabilidad de la industria láctea? Muchos sectores están pidiendo una devaluación
-En las reuniones informativas que mantenemos periódicamente con los productores en Manfrey, remarcamos que no debemos esperar que la mejora de la actividad provenga de una devaluación o de un salto discreto en los precios. Los precios son los que fija el mercado y el tipo de cambio es el que hay. La competitividad hay que construirla con una agenda de trabajo puertas adentro en cada establecimiento e industria, sin perjuicio de lo que debemos gestionar como cámara en los factores puertas afuera.
Un “costo argentino” que perjudica a la industria láctea: por qué la logística es cada vez más cara
-En tu época como presidente de la Unión Industrial de Córdoba solías usar mucho el concepto de “competitividad sistémica”. ¿Es a eso a donde apuntas?
– El concepto es tan válido hoy como en aquel entonces. Lamentablemente, aún hay muchos colegas que sostienen la creencia de que la competitividad de una actividad se resuelve únicamente a través del tipo de cambio. El tipo de cambio es una variable importante, pero por sí sola no alcanza. Podrías tener un dólar alto, a $1.000 o $1.800, pero si no solucionás los aspectos intrínsecos de la competitividad desde una mirada sistémica, el beneficio de la devaluación dura exactamente lo que tarda en trasladarse a precios. Es un efecto sumamente efímero.
-¿Qué ejes abarca esa agenda de competitividad puertas afuera?
-Debemos atacar de manera directa la presión impositiva y los costos laborales. Cuando me refiero a costos laborales, no hablo de los salarios que percibe el trabajador, sino de todo el entramado de cargas y sobrecostos que rodea a la contratación. El salario en sí representa solo una parte pequeña del costo laboral total que soporta una empresa. Tanto la producción primaria como la industria necesitamos consensuar una agenda común sobre estos aspectos para lograr sustentabilidad en el tiempo.
-En este marco, ¿cómo evalúa el proceso de ordenamiento fiscal que lleva adelante el Gobierno Nacional y su impacto en la economía real?
Es importante y aplaudible el trabajo que se ha realizado para ordenar la macroeconomía, logrando equilibrar los déficits fiscales primarios. Sin embargo, ese ordenamiento es una condición necesaria pero no suficiente. La microeconomía no se acomoda por sí sola si no se generan las políticas y condiciones adecuadas para incentivar el consumo, reactivar la actividad y evitar la pérdida de empleo. La única forma genuina y sustentable de combatir la pobreza es mediante la creación de empleo digno y formal. Las ayudas sociales por parte del Estado pueden ser necesarias ante la emergencia, pero no resuelven el problema de fondo. La industria láctea es un sector fuertemente generador de mano de obra. De nada sirve que a una empresa o a un sector industrial le vaya muy bien en sus balances si al salir a la calle tenés vecinos removiendo basura. Eso es inviable como país; necesitamos un crecimiento vigoroso con equidad y derramamiento social.
La lechería, cada vez más “sólida”: un indicador clave de la producción tambera está en nivel récord
-En materia tributaria, la eliminación de las retenciones a la leche en polvo fue bien recibida por el sector. Pero sigue habiendo distorsiones en el comercio exterior…